Đối Đầu Kinh Tế: Chi Phí Thuê Nền Tảng E-Commerce Đóng Gói Và Cổng Thanh Toán Trung Gian vs Sở Hữu Web App Thanh Toán VietQR Tự Chủ Cho Doanh Nghiệp SME
“Một ngày đầu tuần tại một doanh nghiệp phân phối thiết bị công nghệ với 35 nhân sự, giám đốc tài chính đặt lên bàn giám đốc điều hành bảng sao kê n...”
BV
Biên soạn & Thực chiến
Bùi Bảo Việt · BBảo Việt
Mình chia sẻ kinh nghiệm thực chiến về hệ thống hóa quy trình với dữ liệu, tự động hóa bằng AI và đóng gói sản phẩm số giúp bạn vận hành tinh gọn hơn mỗi ngày.
Chia sẻ bài viết này:
Nhận bản tin hệ thống & tài nguyên mới
Đăng ký email để nhận bài phân tích quy trình, thông báo template mới và tài liệu thực hành từ BBảo Việt.
Bài Viết Cùng Chuyên Mục
Tiếp tục tìm hiểu thêm các bài viết chuyên sâu khác
Tóm lược bài toán dòng tiền cho chủ doanh nghiệp SME: Khi doanh số bán lẻ hoặc dịch vụ trực tuyến tăng trưởng từ 300 triệu lên 1.2 tỷ VNĐ mỗi tháng, mức phí chiết khấu 1.5% đến 2.5% từ các cổng thanh toán trung gian cùng phí thuê bao SaaS sẽ âm thầm bòn rút từ 90 triệu đến hơn 300 triệu VNĐ tiền mặt mỗi năm. Doanh nghiệp hoàn toàn có thể triệt tiêu khoản tổn thất này bằng kiến trúc Web App thanh toán tự chủ: tiền chuyển thẳng vào tài khoản ngân hàng của công ty qua mã VietQR động chuẩn EMVCo, phí giao dịch 0% và hệ thống tự động đối soát trong 800 mili-giây.
Trích dẫn
Một ngày đầu tuần tại một doanh nghiệp phân phối thiết bị công nghệ với 35 nhân sự, giám đốc tài chính đặt lên bàn giám đốc điều hành bảng sao kê ngân hàng kèm một sự thật cay đắng: Trong tháng vừa qua, doanh thu bán hàng online đạt 850 triệu VNĐ, nhưng công ty đã mất đứt 21.250.000 VNĐ tiền phí giao dịch cho cổng thanh toán bên thứ ba, cộng thêm 7.500.000 VNĐ tiền thuê nền tảng thương mại điện tử đóng gói và các plugin nối dài.
Đau đớn hơn, khoản tiền hơn 180 triệu VNĐ từ đợt mở bán cuối tuần đang bị cổng thanh toán giam giữ (hold) để đối soát rủi ro trong vòng 7 ngày làm việc. Doanh nghiệp cần thanh toán tiền hàng cho đối tác sản xuất vào thứ Ba nhưng tài khoản công ty không đủ số dư khả dụng, buộc người sáng lập phải đem sổ tiết kiệm cá nhân đi vay thấu chi để bù đắp dòng tiền khẩn cấp.
Suốt hơn 7 năm trực tiếp điều hành hệ thống marketing và thiết kế hạ tầng phần mềm nội bộ cho các doanh nghiệp vừa và nhỏ (SME), tôi đã chứng kiến kịch bản này lặp đi lặp lại ở vô số công ty. Các chủ doanh nghiệp thường quá tập trung vào chi phí quảng cáo (Customer Acquisition Cost - CAC) mà bỏ quên điểm rò rỉ dòng tiền nguy hiểm nhất: chi phí vận hành giao dịch và chiếc bẫy cắt phế doanh thu của các nền tảng trung gian.
Bài viết này bóc tách bản chất kinh tế của hai mô hình thanh toán, cung cấp bảng phân tích tài chính thực tế từ 1 đến 3 năm và giới thiệu bản vẽ chuyển đổi sang Web App tự chủ dữ liệu giúp doanh nghiệp giữ lại 100% dòng tiền của mình.
1. Cú Sốc Chi Phí Định Kỳ: Chiếc Bẫy "Cắt Phế" Doanh Thu Của Cổng Thanh Toán Trung Gian
Các cổng thanh toán trung gian và nền tảng e-commerce đóng gói thu phí theo tỷ lệ phần trăm trên tổng giá trị giao dịch (GMV), biến sự tăng trưởng doanh số của doanh nghiệp thành khoản lợi nhuận thụ động của nhà cung cấp giải pháp. Mức phí 1.5% đến 2.5% cộng phí cố định theo từng giao dịch thành công khiến các SME có doanh số từ 500 triệu VNĐ mỗi tháng mất trắng từ 10 triệu đến hơn 25 triệu VNĐ chi phí ẩn đều đặn mỗi chu kỳ quyết toán.
Khi doanh nghiệp mới thành lập với vài đơn hàng rải rác mỗi tuần, mức phí 2% có vẻ là một sự đánh đổi chấp nhận được để có ngay tính năng thanh toán thẻ hoặc ví điện tử. Tuy nhiên, khi quy mô kinh doanh vượt ngưỡng 20 nhân sự và doanh thu bắt đầu tăng tốc, chiếc bẫy kinh tế bắt đầu siết chặt theo 3 tầng chi phí:
Tầng 1 - Phí thuê bao nền tảng cốt lõi (SaaS Platform Fee): Các nền tảng SaaS quốc tế như Shopify hay các nền tảng đóng gói trong nước tính phí từ 39 USD đến 399 USD mỗi tháng (tương đương 12 triệu đến 115 triệu VNĐ mỗi năm) chỉ để duy trì cửa hàng trực tuyến cơ bản.
Tầng 2 - Phí tiện ích bổ sung (Add-on App Subscriptions): Muốn có tính năng đồng bộ tồn kho với kho hàng vật lý, hóa đơn điện tử tự động, hay thông báo đơn hàng qua Zalo ZNS, doanh nghiệp phải mua thêm từ 4 đến 8 ứng dụng thứ ba với mức phí 15 USD đến 50 USD mỗi ứng dụng mỗi tháng.
Tầng 3 - Thuế cắt phế giao dịch (Transaction Fee Cut): Đây là khoản chi phí nặng nề nhất. Các cổng thanh toán trung gian như VNPay, OnePay, MoMo hay cổng thanh toán thẻ quốc tế thường áp mức phí từ 1.2% đến 2.8% giá trị đơn hàng, cộng thêm 1.500 VNĐ đến 3.000 VNĐ phí cố định cho mỗi giao dịch thành công.
Cảnh báo rủi ro dòng tiền: Nhiều chủ doanh nghiệp lầm tưởng phí 2% là con số nhỏ. Hãy làm một phép tính thực tế: Nếu doanh nghiệp của bạn đạt biên lợi nhuận ròng 10% trên doanh số 1 tỷ VNĐ mỗi tháng (tương đương 100 triệu VNĐ lợi nhuận), việc trả 20 triệu VNĐ phí giao dịch đồng nghĩa với việc bạn đã biếu không 20% toàn bộ lợi nhuận ròng của cả công ty cho đơn vị trung gian thanh toán.
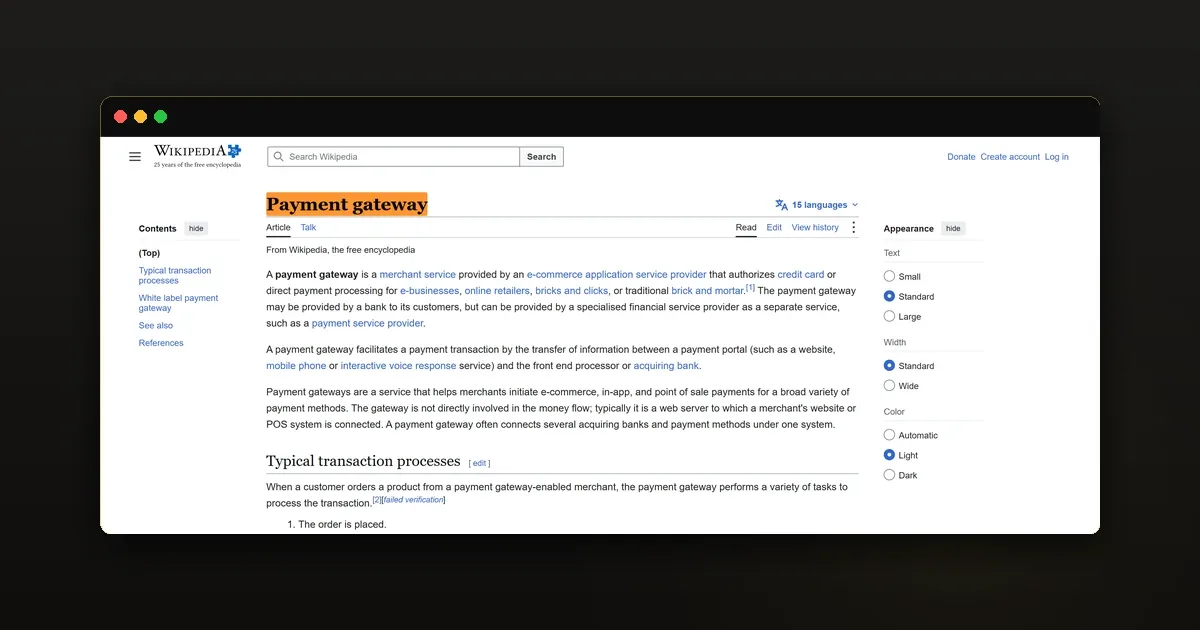
Sau đây là tài liệu chính thức ghi nhận bản chất của công nghệ Payment Gateway trên bách khoa toàn thư Wikipedia:
Trích dẫn định nghĩa học thuật từ Wikipedia: "A payment gateway is a merchant service provided by an e-commerce application service provider that authorizes credit card or direct payment processing for e-businesses, online retailers, bricks and clicks, or traditional brick and mortar. The gateway is not directly involved in the money flow; typically it is a web server to which a merchant's website or POS system is connected."
Trích dẫn
Định nghĩa trên làm sáng tỏ một sự thật kỹ thuật quan trọng: Cổng thanh toán về bản chất chỉ là một máy chủ web chuyển tiếp thông điệp xác thực giữa trang web của bạn và hệ thống xử lý ngân hàng. Bản thân cổng thanh toán không tạo ra giá trị sản phẩm hay vận chuyển hàng hóa, nhưng họ lại thu phí theo phần trăm tổng giá trị đơn hàng. Tại Việt Nam, với sự phát triển vượt bậc của hạ tầng thanh toán Open Banking và mạng lưới chuyển mạch VietQR, doanh nghiệp hoàn toàn có thể kết nối thẳng với ngân hàng mà không cần chi trả mức phí phần trăm vô lý này.
2. Bảng Phân Tích Tài Chính 1 Đến 3 Năm: SaaS Đóng Gói vs Web App VietQR Tự Chủ
Sở hữu Web App thanh toán tự chủ với mã VietQR động giúp doanh nghiệp SME tiết kiệm từ 140 triệu đến hơn 480 triệu VNĐ trong vòng 3 năm hoạt động so với việc thuê nền tảng SaaS kết hợp cổng thanh toán trung gian. Toàn bộ tiền bán hàng được chuyển thẳng về tài khoản ngân hàng chính chủ của công ty theo thời gian thực mà không phải trích hoa hồng phần trăm doanh số.
Hãy nhìn vào bảng hạch toán dòng tiền thực tế dưới đây. Bảng so sánh được tính toán dựa trên một doanh nghiệp SME có doanh thu bán hàng trực tuyến trung bình 600 triệu VNĐ mỗi tháng trong năm đầu tiên, tăng lên 1 tỷ VNĐ mỗi tháng trong năm thứ hai và 1.4 tỷ VNĐ mỗi tháng trong năm thứ ba:
Hạng mục chi phí vận hành
Thuê SaaS Đóng Gói + Cổng Trung Gian (Shopify / Haravan / VNPay / MoMo)
Web App Thanh Toán VietQR Tự Chủ (BBảo Việt Architecture)
Phí thuê bao phần mềm năm 1
28.000.000 VNĐ (Gói Advanced + 5 plugins bổ trợ)
0 VNĐ (Chi phí xây dựng một lần thành tài sản công ty)
Phí giao dịch cổng thanh toán năm 1 (Doanh thu 7.2 tỷ/năm)
144.000.000 VNĐ (Tính mức phí trung bình 2.0% trên GMV)
1.800.000 VNĐ (Phí duy trì dịch vụ webhook SePAY / Casso cố định 150k/tháng)
Chi phí máy chủ & hạ tầng năm 1
Đã bao gồm trong phí SaaS
6.000.000 VNĐ (Thuê máy chủ VPS PostgreSQL / Supabase riêng)
Tổng chi phí vận hành năm 1
172.000.000 VNĐ
67.800.000 VNĐ (Đã bao gồm phí triển khai trọn gói Web App)
Phí giao dịch năm 2 & 3 (Doanh thu 12 tỷ và 16.8 tỷ/năm)
576.000.000 VNĐ (Phí 2.0% bốc hơi theo doanh số tăng trưởng)
3.600.000 VNĐ (Phí webhook Open Banking cố định không đổi)
Phí thuê bao năm 2 & 3
76.000.000 VNĐ (Chi phí tăng khi nâng cấp gói dung lượng)
0 VNĐ (Sở hữu vĩnh viễn mã nguồn hệ thống)
Chi phí máy chủ năm 2 & 3
Đã bao gồm trong phí SaaS
16.000.000 VNĐ (Duy trì máy chủ tốc độ cao)
Tổng ngân sách tích lũy sau 3 năm
824.000.000 VNĐ (Và tiếp tục tăng vô hạn theo doanh số)
87.400.000 VNĐ (Cố định, không phụ thuộc doanh số)
Dòng tiền tiết kiệm thực tế
0 VNĐ (Bị thâm hụt dòng tiền liên tục)
Tiết kiệm vượt trội: 736.600.000 VNĐ
Thời gian tiền về tài khoản ngân hàng
Chờ đối soát từ 3 đến 7 ngày làm việc
Tiền về ngay lập tức sau 1 đến 3 giây
Con số 736 triệu VNĐ tiết kiệm được sau 3 năm không chỉ là số liệu trên lý thuyết. Đó là khoản tiền mặt thực tế đủ để doanh nghiệp tuyển thêm 2 nhân sự kinh doanh giỏi, hoặc tái đầu tư mở rộng thêm một dòng sản phẩm mới hoàn toàn.
3. Ba Hiểm Họa Vận Hành Khi Lạm Dụng Cổng Thanh Toán Đóng Gói
Lạm dụng cổng thanh toán trung gian khiến doanh nghiệp đối mặt với rủi ro đọng vốn lưu động kéo dài, nguy cơ tài khoản bị đóng băng bất ngờ do thuật toán bảo mật của bên thứ ba và sự đánh mất hoàn toàn quyền kiểm soát dữ liệu khách hàng. Sự phụ thuộc này biến doanh nghiệp thành một thực thể dễ tổn thương trước mọi biến động chính sách của nhà cung cấp.
Từ góc nhìn của một kỹ sư hệ thống đã từng khắc phục nhiều cuộc khủng hoảng vận hành, tôi muốn chỉ rõ 3 hiểm họa mà các tài liệu quảng cáo của các đơn vị SaaS không bao giờ đề cập:
3.1 Cạm bẫy giam giữ vốn lưu động (Cashflow Hold)
Khi tiền của khách hàng thanh toán qua cổng trung gian, số tiền đó không đi thẳng vào tài khoản công ty của bạn. Tiền sẽ nằm tại tài khoản ủy thác của cổng thanh toán từ 3 đến 7 ngày, thậm chí lên tới 14 đến 30 ngày nếu rơi vào các kỳ nghỉ lễ hoặc khi hệ thống phát hiện giao dịch có dấu hiệu bất thường. Đối với doanh nghiệp SME vận hành với vòng quay vốn nhanh, việc bị giam giữ 15% đến 25% tổng dòng tiền lưu động chính là nguyên nhân trực tiếp dẫn tới tình trạng cạn kiệt thanh khoản.
3.2 Rủi ro tài khoản bị phong tỏa đơn phương
Các cổng thanh toán quốc tế và ví điện tử áp dụng các thuật toán máy học tự động để quét rủi ro gian lận. Chỉ cần một ngày doanh số của bạn tăng đột biến gấp 3 lần so với ngày thường nhờ chiến dịch bán hàng thành công, hoặc có vài khách hàng khiếu nại nhầm, thuật toán sẽ tự động khóa tài khoản của bạn để thanh tra. Quá trình giải trình có thể kéo dài hàng tuần trong khi toàn bộ hoạt động nhận tiền của doanh nghiệp bị tê liệt hoàn toàn.
3.3 Hộp đen dữ liệu khách hàng và sự bất lực của AI nội bộ
Khi dùng cổng trung gian, bạn chỉ nhận được thông báo trạng thái đơn hàng đã thanh toán. Mọi dữ liệu hành vi sâu như khách hàng chuyển khoản từ ngân hàng nào, mã giao dịch tham chiếu gốc là gì, và thời gian khách hàng thực hiện quét mã đều bị giữ lại trong cơ sở dữ liệu đóng của cổng. Doanh nghiệp không thể kết nối các mô hình AI Agent nội bộ để phân tích thói quen thanh toán, tự động kích hoạt chương trình chăm sóc khách hàng VIP hay xây dựng hồ sơ tín dụng khách hàng trung thành.
Đúc kết từ 7 năm thực chiến: Trong kinh doanh, quyền kiểm soát dòng tiền chính là quyền sinh tồn. Đừng bao giờ giao chìa khóa dòng tiền của công ty bạn cho một nền tảng bên ngoài có quyền khóa tài khoản của bạn bằng một email tự động gửi lúc nửa đêm.
4. Bản Vẽ Kiến Trúc Web App VietQR Động Tự Chủ Dữ Liệu 100%
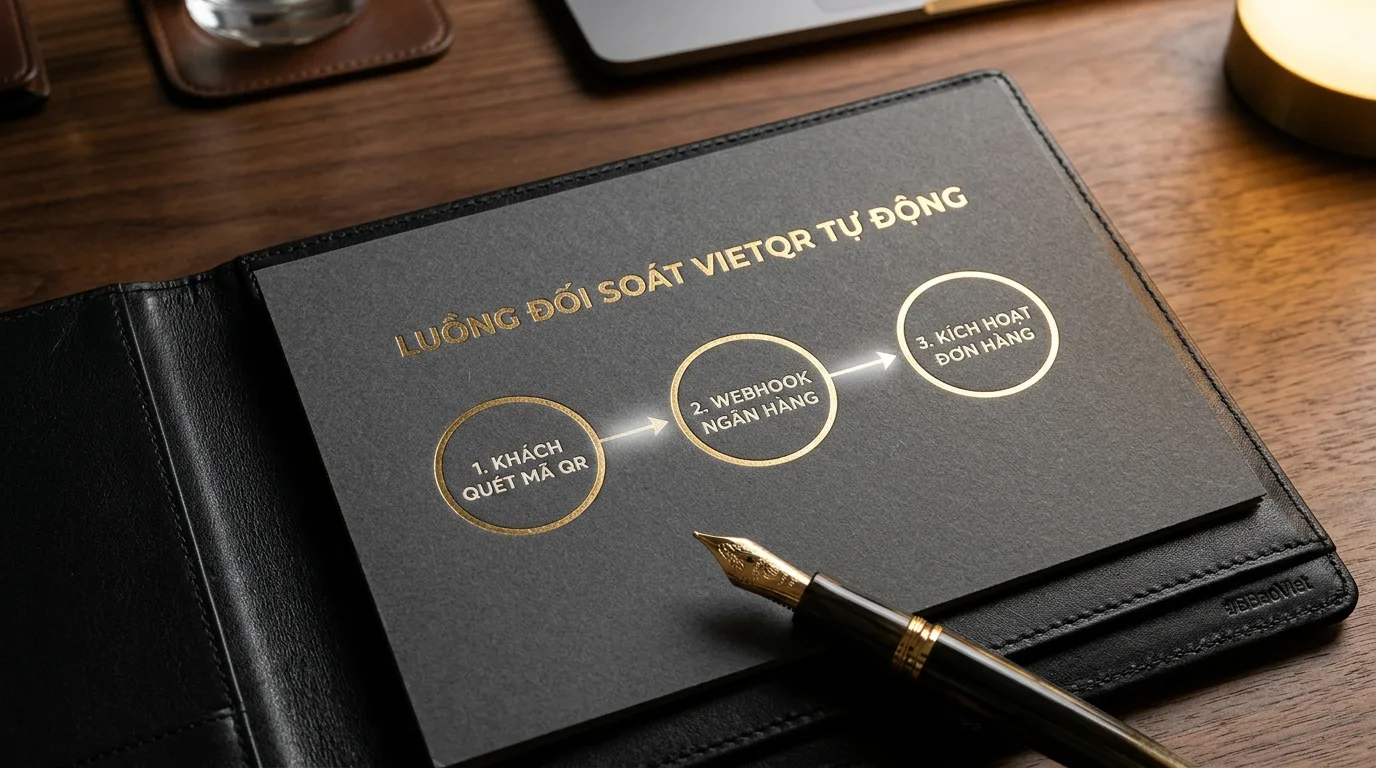
Kiến trúc Web App thanh toán tự chủ của BBảo Việt vận hành dựa trên sự kết hợp giữa mã VietQR động chuẩn EMVCo và cơ chế Webhook ngân hàng an toàn xác thực qua mã chữ ký số HMAC SHA-256. Hệ thống đảm bảo mỗi đơn hàng được cấp một mã QR duy nhất chứa sẵn số tiền và mã định danh đối soát, giúp tiền chuyển thẳng vào tài khoản ngân hàng doanh nghiệp và kích hoạt dịch vụ tự động trong chưa đầy 1 giây.
Bản vẽ kỹ thuật bao gồm 3 tầng kiến trúc chuẩn hóa:
Tầng 1: Khởi tạo mã VietQR động chuẩn EMVCo trên giao diện Next.js
Khi khách hàng bấm đặt hàng trên giao diện Web App, hệ thống không chuyển hướng khách hàng sang trang thanh toán của bên thứ ba. Thay vào đó, một cửa sổ thanh toán tích hợp hiển thị mã VietQR động được tạo lập tức thì theo tiêu chuẩn thanh toán ngân hàng quốc gia.
Mã QR đã được nhúng sẵn thông tin: Số tài khoản ngân hàng công ty, tên chủ tài khoản, số tiền chính xác đến từng đồng và nội dung chuyển khoản độc nhất (ví dụ: DH83921).
Khách hàng chỉ cần mở bất kỳ ứng dụng ngân hàng nào (Vietcombank, Techcombank, MB, BIDV, ACB...) hoặc ví điện tử để quét mã trong 3 giây mà không cần phải gõ lại số tài khoản hay số tiền.
Tầng 2: Cổng tiếp nhận Webhook ngân hàng & Xác thực bảo mật HMAC SHA-256
Khi tiền vào tài khoản ngân hàng của doanh nghiệp, ngân hàng đối tác hoặc dịch vụ Open Banking (như SePAY hoặc Casso) sẽ phát tín hiệu Webhook chứa dữ liệu giao dịch về API endpoint nội bộ của Web App.
Xác thực chữ ký số: Mỗi gói dữ liệu Webhook gửi đến đều được kiểm tra chữ ký HMAC SHA-256 bằng khóa bí mật (Secret Key) chỉ doanh nghiệp nắm giữ, loại bỏ 100% nguy cơ kẻ gian làm giả biến động số dư.
Cơ chế Idempotency Key (Chống lặp đơn): Hệ thống lưu vết mã giao dịch ngân hàng (Transaction Reference ID). Nếu đường truyền mạng chập chờn khiến ngân hàng gửi lại Webhook 2 lần, hệ thống nhận diện giao dịch đã được xử lý và không kích hoạt đơn hàng lần thứ hai.
Tầng 3: Cơ sở dữ liệu PostgreSQL & Kích hoạt nghiệp vụ tức thì
Ngay khi giao dịch được xác thực hợp lệ, cơ sở dữ liệu quan hệ PostgreSQL nội bộ kích hoạt một chuỗi hành động đồng bộ:
Chuyển trạng thái đơn hàng sang PAID và ghi nhận doanh thu vào bảng tài chính.
Trừ số lượng tồn kho khả dụng và phát tín hiệu xuất kho cho bộ phận kho vận.
Gửi email xác nhận kèm tài liệu số hoặc kích hoạt tài khoản khóa học ngay lập tức cho khách hàng.
Gửi tin nhắn thông báo có đơn hàng mới đã thanh toán thành công vào nhóm Telegram nội bộ của ban giám đốc.
5. Quy Trình 4 Bước Chuyển Đổi Sang Web App Thanh Toán VietQR Tự Chủ
Quy trình chuyển đổi từ cổng thanh toán trung gian sang Web App thanh toán tự chủ được thực hiện tuần tự qua 4 bước: rà soát dòng tiền, thiết lập tài khoản ngân hàng và webhook, triển khai giao diện thanh toán và vận hành nghiệm thu đối soát. Lộ trình này đảm bảo doanh nghiệp không bị gián đoạn hoạt động kinh doanh trực tuyến dù chỉ một phút.
1
Bước 1
Rà soát cơ cấu chi phí giao dịch và xác định luồng thanh toán mục tiêu
2
Bước 2
Thiết lập tài khoản ngân hàng doanh nghiệp và cấu hình Open Banking Webhook an toàn
3
Bước 3
Triển khai giao diện Web App thanh toán nhúng mã VietQR động chuẩn EMVCo
4
Bước 4
Chạy kiểm thử giao dịch đa ngân hàng và chính thức cắt bỏ cổng trung gian
Bước 1: Rà soát cơ cấu chi phí giao dịch và xác định luồng thanh toán mục tiêu
Đội ngũ kỹ sư của BBảo Việt sẽ cùng ban lãnh đạo doanh nghiệp bóc tách toàn bộ chi phí giao dịch trong 6 tháng gần nhất từ các cổng cũ. Phân loại các nhóm sản phẩm có biên lợi nhuận thấp cần ưu tiên chuyển sang luồng VietQR 0% phí ngay lập tức để bảo vệ dòng tiền.
Bước 2: Thiết lập tài khoản ngân hàng doanh nghiệp và cấu hình Open Banking Webhook
Doanh nghiệp sử dụng tài khoản ngân hàng sẵn có của công ty tại các ngân hàng lớn. Hệ thống kết nối cổng API Open Banking an toàn với cơ chế mã hóa đầu cuối, cấu hình IP Whitelist và kiểm tra chứng chỉ SSL để đảm bảo chỉ có dữ liệu từ ngân hàng mới được quyền gửi thông báo biến động số dư.
Bước 3: Triển khai giao diện Web App thanh toán nhúng mã VietQR động
Giao diện thanh toán được tối ưu hóa theo trải nghiệm người dùng hiện đại trên Next.js. Trên máy tính, khách hàng quét mã QR trên màn hình. Trên điện thoại di động, hệ thống hiển thị nút bấm "Mở App Ngân Hàng" tự động gọi sâu (Deep Link) vào ứng dụng ngân hàng của khách hàng, giúp tỷ lệ thanh toán thành công đạt trên 98%.
Bước 4: Chạy kiểm thử giao dịch đa ngân hàng và nghiệm thu đối soát
Tiến hành thử nghiệm chuyển khoản thực tế từ hơn 10 ngân hàng khác nhau tại Việt Nam để đo lường độ trễ xử lý. Khi hệ thống chứng minh thời gian từ lúc bấm quét mã đến khi đơn hàng hoàn tất chỉ mất trung bình từ 800ms đến 2.5 giây, doanh nghiệp chính thức chuyển đổi toàn bộ luồng thanh toán chính và tắt bỏ các hợp đồng thuê bao SaaS tốn kém.
Câu Hỏi Thường Gặp (FAQ)
Thanh toán qua mã VietQR động có áp dụng được cho khách hàng muốn thanh toán bằng thẻ tín dụng quốc tế Visa/Mastercard không?
Mã VietQR động tối ưu hóa cho hơn 85% người tiêu dùng trực tuyến tại Việt Nam có thói quen quét mã qua ứng dụng ngân hàng hoặc ví điện tử với chi phí 0%. Đối với nhóm 10-15% khách hàng còn lại có nhu cầu dùng thẻ tín dụng quốc tế, Web App có thể tích hợp cổng thanh toán thẻ như một tùy chọn phụ, giúp bạn chỉ phải trả phí phần trăm cho đúng tệp khách hàng dùng thẻ thay vì bị tính phí trên toàn bộ doanh số.
Nếu khách hàng chuyển khoản sai số tiền hoặc nhập nhầm nội dung thì hệ thống xử lý như thế nào?
Vì mã VietQR động đã nhúng sẵn số tiền chính xác và nội dung đơn hàng vào hình ảnh QR, khách hàng chỉ cần quét mã là thông tin tự động điền đủ 100%, tỷ lệ gõ nhầm giảm xuống dưới 0.1%. Trong trường hợp hy hữu khách hàng sửa lại số tiền chuyển, hệ thống sẽ tự động đối chiếu số tiền thực nhận với giá trị đơn hàng trong database; nếu thiếu tiền, hệ thống giữ trạng thái chờ và gửi thông báo cho kế toán xử lý thủ công.
Chi phí duy trì hạ tầng máy chủ cho Web App thanh toán tự chủ là bao nhiêu mỗi tháng?
Khác với các nền tảng SaaS thu phí theo doanh số, chi phí hạ tầng máy chủ cho Web App của BBảo Việt là chi phí cố định cực kỳ thấp. Với quy mô từ 500 đến 3.000 đơn hàng mỗi tháng, chi phí thuê máy chủ VPS và dịch vụ webhook ngân hàng chỉ dao động từ 350.000 đến 600.000 VNĐ mỗi tháng cho toàn bộ doanh nghiệp.
Dữ liệu tài chính và thông tin khách hàng của công ty có được đảm bảo an toàn tuyệt đối không?
Toàn bộ dữ liệu đơn hàng và lịch sử giao dịch được lưu trữ trên cơ sở dữ liệu PostgreSQL thuộc quyền sở hữu riêng của bạn. Hệ thống áp dụng chính sách bảo mật cấp hàng (Row-Level Security), mã hóa dữ liệu đường truyền HTTPS chuẩn TLS 1.3 và lưu vết kiểm toán (Audit Log) mọi thao tác, đảm bảo không có bên thứ ba nào có thể tiếp cận dữ liệu kinh doanh của bạn.
Bạn Đang Mất Hàng Trăm Triệu Tiền Phí Giao Dịch Vào Tay Các Cổng Trung Gian?
Liên hệ ngay với BBảo Việt để được khảo sát luồng thanh toán thực tế và nhận bản vẽ kiến trúc Web App VietQR tự chủ dòng tiền thiết kế riêng cho doanh nghiệp của bạn.