“Mỗi sáng thức dậy mở điện thoại, bạn thấy hàng chục tin nhắn của khách hàng gửi ảnh chụp màn hình chuyển khoản qua Zalo. Nhân viên bán hàng và kế t...”
BV
Biên soạn & Thực chiến
Bùi Bảo Việt · BBảo Việt
Mình chia sẻ kinh nghiệm thực chiến về hệ thống hóa quy trình với dữ liệu, tự động hóa bằng AI và đóng gói sản phẩm số giúp bạn vận hành tinh gọn hơn mỗi ngày.
Chia sẻ bài viết này:
Nhận bản tin hệ thống & tài nguyên mới mỗi tuần
Đăng ký email để nhận bài phân tích quy trình, thông báo template mới và tài liệu thực hành từ BBảo Việt.
Phương thức đối soát thủ công bằng mắt thường và hình chụp sao kê gây sai sót từ 3% đến 5% số đơn, làm tăng chi phí nhân sự và tạo rủi ro rò rỉ biến động số dư nội bộ.
Cổng thanh toán trung gian thu phí chiết khấu từ 2% đến 5% tổng doanh thu và giam giữ vốn lưu động từ 7 đến 14 ngày, trực tiếp làm suy yếu khả năng xoay vòng vốn của doanh nghiệp SME.
Web App Bán Hàng tự chủ tích hợp mã VietQR động chuẩn EMVCo và Webhook ngân hàng an toàn (HMAC SHA-256) giúp đối soát đơn hàng tức thì trong 800ms, tự động phân quyền dịch vụ 24/7 và chuyển tiền về tài khoản chính chủ 100%.
Trích dẫn
Mỗi sáng thức dậy mở điện thoại, bạn thấy hàng chục tin nhắn của khách hàng gửi ảnh chụp màn hình chuyển khoản qua Zalo. Nhân viên bán hàng và kế toán phải căng mắt đối chiếu từng con số trên ứng dụng ngân hàng, kiểm tra xem khách đã nhập đúng cú pháp nội dung chưa, rồi mới kích hoạt khóa học hoặc gửi tài liệu dịch vụ. Vào những đợt chạy quảng cáo cao điểm, khách hàng phải chờ từ 30 phút đến vài tiếng đồng hồ chỉ để nhận được quyền truy cập sản phẩm số. Nhiều người thiếu kiên nhẫn đã yêu cầu hoàn tiền hoặc bức xúc để lại đánh giá tiêu cực trên mạng xã hội.
Trong khi đó, nếu sử dụng các cổng thanh toán trung gian, bạn phải chấp nhận nộp từ 2% đến 5% tổng doanh thu mỗi tháng cho bên thứ ba. Đi kèm với khoản chiết khấu này là chính sách giam giữ dòng vốn lưu động từ 7 đến 14 ngày (chu kỳ đối soát T+7 hoặc T+14), làm tê liệt khả năng tái đầu tư quảng cáo và trả lương nhân sự.
Cạm bẫy đối soát thủ công và chiết khấu cổng trung gian: Một doanh nghiệp SME đạt doanh thu 400 triệu đồng mỗi tháng sẽ mất từ 8 triệu đến 20 triệu đồng chỉ riêng phí cổng thanh toán (tương đương 96 triệu đến 240 triệu đồng mỗi năm). Nếu đối soát thủ công bằng nhân sự, tỷ lệ sai sót do nhập sai mã đơn hoặc chuyển thiếu tiền thường chiếm từ 3% đến 5% tổng số giao dịch, gây thất thoát dòng tiền mà ban giám đốc không thể phát hiện kịp thời.
Điểm Nghẽn Thanh Toán: Tại Sao Đối Soát Thủ Công Và Cổng Trung Gian Đang Bào Mòn Doanh Nghiệp SME?
Điểm nghẽn thanh toán trong doanh nghiệp vừa và nhỏ là tình trạng quy trình xử lý đơn hàng bị đứt gãy giữa khâu khách hàng chuyển khoản và khâu đối soát tài khoản ngân hàng, dẫn đến độ trễ giao hàng kéo dài và tiêu tốn nhân lực vận hành. Khi doanh nghiệp mở rộng quy mô kinh doanh, việc phụ thuộc vào mắt thường của nhân viên hoặc các cổng thanh toán trung gian đóng gói sẽ tạo ra rủi ro kép về bảo mật tài khoản và tắc nghẽn dòng vốn lưu động.
Suốt 7 năm trực tiếp điều hành hệ thống tiếp thị và tư vấn chuyển đổi số cho hàng chục doanh nghiệp tại Việt Nam, tôi đã chứng kiến nhiều nhà sáng lập rơi vào cảnh khủng hoảng dòng tiền vì khâu thanh toán. Khi quy mô đơn hàng tăng từ 10 đơn lên 200 đơn mỗi ngày, quy trình đối soát thủ công bộc lộ 3 lỗ hổng chí mạng:
Sai lệch dữ liệu do chuyển khoản tự do: Khách hàng thanh toán qua mã QR tĩnh thường phải tự tay gõ số tiền và nội dung chuyển khoản. Chỉ cần khách hàng viết sai một ký tự trong mã đơn hoặc gõ thiếu một số 0, hệ thống kế toán sẽ không thể tự động nhận diện người mua, buộc nhân viên phải liên hệ lại để xác minh thủ công rất phiền toái.
Nguy cơ rò rỉ biến động số dư nội bộ: Để nhân viên đối soát đơn hàng kịp thời, nhiều doanh nghiệp buộc phải cài đặt ứng dụng ngân hàng trên điện thoại của nhân viên chăm sóc khách hàng hoặc cấp quyền truy cập tài khoản cho nhân sự cấp thấp. Điều này tiềm ẩn nguy cơ bảo mật nghiêm trọng và làm lộ bí mật kinh doanh về dòng tiền doanh nghiệp.
Chi phí cơ hội bị chôn vùi trong chu kỳ đối soát: Các cổng thanh toán quốc tế và trong nước áp dụng thời gian giam giữ tiền (holding period) lên đến 14 ngày để phòng ngừa rủi ro tranh chấp. Đối với một doanh nghiệp SME cần quay vòng vốn nhanh để nạp ngân sách quảng cáo Facebook và Google, việc bị đọng lại hàng trăm triệu đồng doanh thu là một gánh nặng kinh tế không thể chấp nhận.
Cạm Bẫy Vibe Coding: Sự Nguy Hiểm Khi Chắp Vá Webhook Ngân Hàng Không Có ACID Transactions
Lối làm việc vibe coding trong xây dựng cổng thanh toán tự động là hành vi sao chép các đoạn mã rời rạc từ AI, chắp vá bot đọc thông báo ngân hàng qua Telegram hoặc Google Sheets với webhook trung gian mà không có cơ chế giao dịch ACID và thiếu chữ ký số xác thực. Cách làm tạm bợ này gây ra lỗi trùng lặp đơn hàng (Double Fulfillment), tạo lỗ hổng cho các cuộc tấn công phát lại (Replay Attack) và làm rò rỉ dữ liệu tài chính của khách hàng.
Nhiều người quản lý hoặc lập trình viên thiếu kinh nghiệm thường nghĩ rằng chỉ cần cài một ứng dụng đọc thông báo trên điện thoại Android cũ, rồi dùng webhook đẩy nội dung tin nhắn biến động số dư về Google Sheets hoặc Notion là đã hoàn thành hệ thống tự động hóa thanh toán. Đây là ảo tưởng nguy hiểm đã khiến không ít đơn vị kinh doanh phải trả giá đắt:
Lỗi giao dịch đồng thời và trùng lặp đơn hàng (Race Conditions & Double Fulfillment): Khi có nhiều khách hàng cùng thanh toán cho các gói dịch vụ có giá trị tương đương trong cùng một phút, các kịch bản tự động hóa chắp vá sẽ không thể phân biệt chính xác giao dịch nào thuộc về đơn hàng nào. Kết quả là hệ thống kích hoạt nhầm dịch vụ cho tài khoản chưa trả tiền hoặc kích hoạt hai lần cho cùng một giao dịch.
Lỗ hổng tấn công phát lại (Replay Attacks): Nếu webhook tiếp nhận thông báo biến động số dư không được mã hóa bằng chữ ký số bí mật (HMAC SHA-256) và không có mã khóa Idempotency Key, kẻ xấu có thể giả mạo gói tin HTTP để lừa máy chủ kích hoạt đơn hàng hàng trăm triệu đồng mà không có bất kỳ dòng tiền thực tế nào chảy vào tài khoản ngân hàng.
Mất mát dữ liệu khi mất kết nối mạng: Các ứng dụng đọc thông báo qua điện thoại Android thường xuyên bị hệ điều hành tắt ngầm để tiết kiệm pin hoặc bị mất kết nối Wi-Fi. Khi tin nhắn ngân hàng bị bỏ sót, khách hàng đã trừ tiền trong tài khoản nhưng đơn hàng trên website vẫn ở trạng thái chờ thanh toán, gây bức xúc tột độ cho người mua.
Một hệ thống Auto-Checkout chuyên nghiệp đòi hỏi phải được xây dựng dựa trên nền tảng cơ sở dữ liệu quan hệ chuẩn mực, hỗ trợ giao dịch ACID nghiêm ngặt, sử dụng hàng đợi tin cậy (Message Queue) và kết nối trực tiếp với cổng Open Banking của ngân hàng thông qua giao thức bảo mật cấp ngân hàng.
Góc Nhìn 7 Năm Kỹ Sư Hệ Thống: Tiêu Chuẩn VietQR Động Và Cơ Chế Webhook Đối Soát Tức Thì
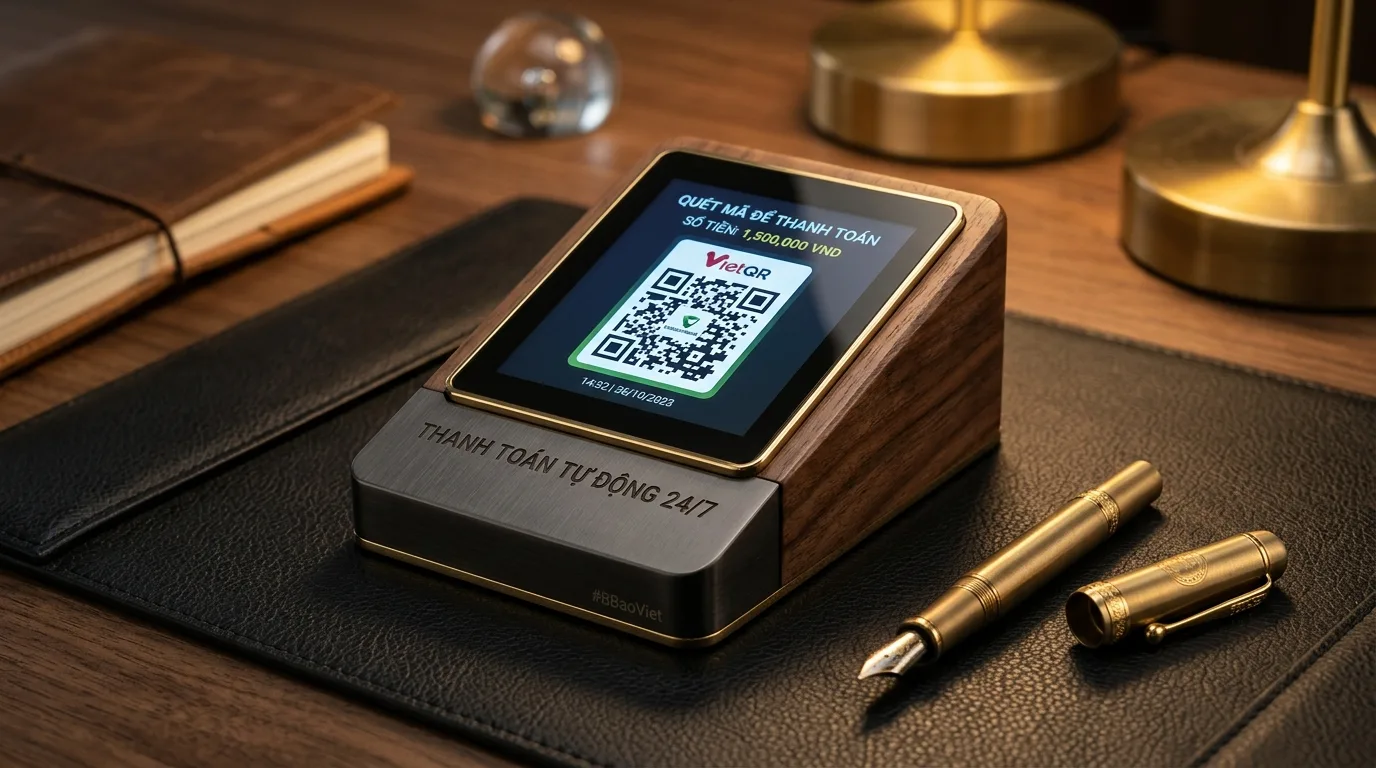
Tiêu chuẩn VietQR động là định dạng mã phản hồi nhanh tuân thủ quy chuẩn kỹ thuật EMVCo quốc tế và Ngân hàng Nhà nước Việt Nam, tự động nhúng sẵn thông tin số tài khoản thụ hưởng, số tiền chính xác đến từng đồng và mã định danh đơn hàng duy nhất kèm chuỗi kiểm tra lỗi CRC checksum. Khi kết hợp với cơ chế Webhook thời gian thực từ ngân hàng, hệ thống có khả năng xác nhận thanh toán thành công và kích hoạt phân quyền chỉ trong vòng 800 mili-giây với độ chính xác 99.8%.
Khác biệt cốt lõi giữa mã QR tĩnh và mã QR động nằm ở khả năng kiểm soát dữ liệu:
Mã QR Tĩnh (Static QR): Chỉ chứa số tài khoản và ngân hàng nhận. Khách hàng phải tự nhập số tiền và nội dung chuyển khoản. Tỷ lệ lỗi do con người gây ra lên tới 8% đến 12%, đòi hỏi phải có người can thiệp xử lý.
Mã QR Động (Dynamic VietQR): Mỗi đơn hàng được cấp một mã QR riêng biệt với trường dữ liệu số tiền (Field 54) và nội dung giao dịch (Field 62) được khóa chặt. Người mua chỉ cần mở ứng dụng ngân hàng và quét mã, toàn bộ thông tin thanh toán sẽ được điền tự động chính xác tuyệt đối. Khách hàng không thể chỉnh sửa số tiền, ngăn chặn triệt để hành vi gian lận thanh toán thiếu tiền.
Cơ chế Webhook đối soát tức thì vận hành theo luồng sự kiện (Event-driven Architecture). Ngay khi tiền vào tài khoản ngân hàng của doanh nghiệp, máy chủ ngân hàng sẽ gửi một thông báo bảo mật (Webhook payload) chứa mã đơn hàng, số tiền và thời gian giao dịch đến địa chỉ API của Web App. Máy chủ Web App lập tức xác thực chữ ký số HMAC, đối chiếu số tiền với bảng đơn hàng trong cơ sở dữ liệu PostgreSQL, chuyển trạng thái đơn sang Đã Thanh Toán (PAID) và gửi thông báo kích hoạt quyền lợi cho khách hàng hoàn toàn tự động.
Bản Vẽ Kiến Trúc Web App Auto-Checkout 4 Lớp Tự Chủ Trên PostgreSQL & Supabase
Kiến trúc Web App Auto-Checkout 4 lớp tự chủ là mô hình hệ thống phần mềm tiếp thị và bán hàng khép kín, phân tách độc lập giữa tầng giao diện người dùng, tầng tạo mã thanh toán, tầng xác thực webhook ngân hàng và tầng kích hoạt nghiệp vụ. Cấu trúc này bảo đảm tính toàn vẹn dữ liệu tài chính, chống chịu tải cao trong các đợt mở bán và giúp doanh nghiệp sở hữu 100% dữ liệu giao dịch trên nền tảng PostgreSQL của riêng mình.
Dưới đây là bảng phân bổ trách nhiệm kỹ thuật của 4 lớp kiến trúc trong hệ thống Web App Tiếp Thị & Bán Hàng BBảo Việt:
Tầng Kiến Trúc
Công Nghệ Cốt Lõi
Nhiệm Vụ Kỹ Thuật Chính
Chuẩn Mực An Toàn & Hiệu Năng
1. Tầng Giao Diện Checkout (Frontend Layer)
Next.js, Tailwind CSS, React Server Components
Hiển thị giỏ hàng, thông tin đơn hàng và mã Dynamic VietQR tự động làm mới theo phiên làm việc
Tối ưu thời gian tải trang dưới 1.2 giây, đồng bộ trạng thái thanh toán qua WebSocket thời gian thực
2. Tầng Quản Lý Trạng Thái Đơn Hàng (State Machine)
PostgreSQL Schema, Row-Level Security (RLS)
Khởi tạo đơn hàng với trạng thái PENDING, cấp mã đơn định danh và tạo mã kiểm tra CRC
Ngăn chặn cập nhật đơn hàng trái phép bằng chính sách RLS, hỗ trợ cơ chế khóa dòng (Row Locks)
3. Tầng Tiếp Nhận & Xác Thực Webhook (Webhook Ingestion)
Supabase Edge Functions, Node.js, HMAC SHA-256
Tiếp nhận thông báo biến động số dư từ ngân hàng, kiểm tra chữ ký số bảo mật và khóa Idempotency Key
Phản hồi mã HTTP 200 cho ngân hàng trong vòng dưới 500ms, loại bỏ 100% gói tin giả mạo
4. Tầng Xử Lý Nghiệp Vụ & Phân Quyền (Fulfillment Engine)
Background Workers, Event Dispatcher, Resend API
Chuyển trạng thái đơn sang PAID, cấp quyền truy cập tài liệu số, kích hoạt khóa học và gửi email hóa đơn
Bản vẽ kiến trúc trên giải quyết triệt để vấn đề phụ thuộc vào phần mềm bên ngoài. Toàn bộ lịch sử mua hàng, địa chỉ email, số điện thoại và giá trị vòng đời khách hàng (LTV) đều được lưu trữ trực tiếp trong cơ sở dữ liệu quan hệ của doanh nghiệp. Bạn có toàn quyền trích xuất dữ liệu để phục vụ cho các chiến dịch tiếp thị lại (Retargeting) hoặc kết nối trực tiếp với các mô hình AI Agent nội bộ để dự báo xu hướng doanh thu mà không phải trả thêm bất kỳ khoản phí API nào.
Đúc kết 7 năm thực chiến hệ thống: Tự động hóa thanh toán không chỉ đơn thuần là việc giúp khách hàng quét mã QR thuận tiện hơn. Sức mạnh thực sự của Web App Auto-Checkout nằm ở khả năng biến mỗi giao dịch thành một điểm kích hoạt dữ liệu (Data Event). Ngay khi đơn hàng hoàn tất, hệ thống tự động đẩy thông tin vào Mini CRM, phân loại khách hàng theo nhóm sở thích và kích hoạt chuỗi email nuôi dưỡng sau bán hàng mà không cần một giây thao tác thủ công nào của nhân viên.
Quy Trình 4 Bước Triển Khai Web App Auto-Checkout Tự Động 24/7 Cho SME
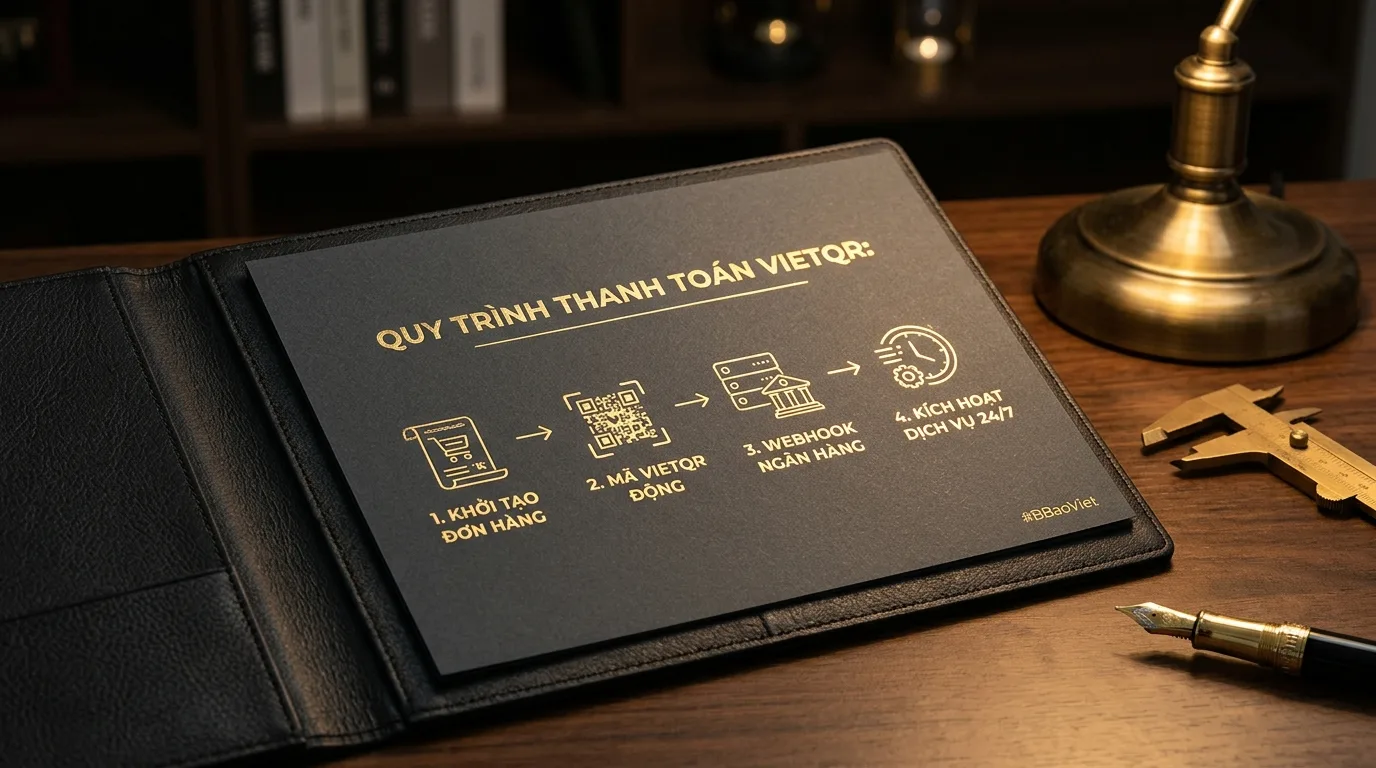
Quy trình 4 bước triển khai Web App Auto-Checkout là lộ trình chuẩn hóa kỹ thuật giúp doanh nghiệp SME chuyển đổi từ phương thức bán hàng thủ công sang hệ thống tiếp thị và bán hàng tự động 24/7. Lộ trình này đảm bảo tính ổn định của hệ sinh thái dữ liệu hiện có và hoàn thành việc đưa vào vận hành thực tế trong thời gian từ 10 đến 14 ngày làm việc.
Để xây dựng một cỗ máy bán hàng tự động hóa hoàn chỉnh, doanh nghiệp cần tiến hành tuần tự qua 4 giai đoạn cụ thể:
1
Bước 1
Chuẩn hóa quy trình bán hàng và cấu trúc bảng đơn hàng trên PostgreSQL
2
Bước 2
Tích hợp mã VietQR động chuẩn EMVCo kèm mã đơn định danh
3
Bước 3
Thiết lập Webhook ngân hàng an toàn với chữ ký HMAC và Idempotency Key
4
Bước 4
Tự động hóa phân quyền dịch vụ và kích hoạt thông báo khách hàng tức thì
Bước 1: Chuẩn hóa quy trình bán hàng và cấu trúc bảng đơn hàng trên PostgreSQL
Đội ngũ kỹ sư tiến hành thiết kế lược đồ cơ sở dữ liệu (Database Schema) chuyên biệt cho hoạt động thương mại. Các bảng dữ liệu cốt lõi bao gồm danh mục sản phẩm, đơn hàng, chi tiết giao dịch ngân hàng và nhật ký thanh toán được liên kết chặt chẽ thông qua các khóa ngoại. Toàn bộ các trường dữ liệu quan trọng như số tiền, mã khách hàng và thời gian hết hạn đơn hàng đều được lập chỉ mục (Indexes) để bảo đảm tốc độ truy vấn tức thì ngay cả khi dữ liệu tăng trưởng lên hàng trăm nghìn giao dịch.
Bước 2: Tích hợp mã VietQR động chuẩn EMVCo kèm mã đơn định danh
Hệ thống sử dụng thuật toán sinh chuỗi dữ liệu chuẩn EMVCo để tạo ra mã VietQR động theo thời gian thực khi khách hàng bấm nút đặt hàng trên giao diện checkout. Mỗi mã QR chứa thông tin mã ngân hàng thụ hưởng, số tài khoản của doanh nghiệp, số tiền chính xác cần thanh toán và mã đơn hàng duy nhất được mã hóa vào trường nội dung. Mã kiểm tra CRC-16 được tự động tính toán để đảm bảo tất cả ứng dụng ngân hàng tại Việt Nam đều đọc chính xác 100% dữ liệu mà không bị lỗi định dạng.
Bước 3: Thiết lập Webhook ngân hàng an toàn với chữ ký HMAC và Idempotency Key
Kết nối địa chỉ máy chủ Web App với dịch vụ Open Banking hoặc cổng Webhook của ngân hàng. Mỗi gói tin biến động số dư gửi đến đều phải trải qua bước kiểm tra chữ ký số HMAC SHA-256 bằng khóa bí mật riêng của doanh nghiệp. Hệ thống áp dụng cơ chế Idempotency Key bằng cách kiểm tra mã giao dịch ngân hàng duy nhất: nếu một thông báo biến động số dư bị gửi lặp lại do lỗi mạng của ngân hàng, hệ thống chỉ xử lý giao dịch đúng một lần duy nhất, ngăn chặn triệt để lỗi cộng dồn đơn hàng.
Bước 4: Tự động hóa phân quyền dịch vụ và kích hoạt thông báo khách hàng tức thì
Sau khi đơn hàng được ghi nhận trạng thái đã thanh toán thành công, hệ thống kích hoạt chuỗi tác vụ nền (Background Jobs): tự động tạo tài khoản học tập hoặc mở khóa liên kết tải tài liệu số cho khách hàng, gửi email hóa đơn điện tử kèm thông tin xác nhận qua giao thức SMTP tốc độ cao, và gửi thông báo biến động doanh thu về kênh Telegram quản trị của ban giám đốc. Toàn bộ hành trình từ lúc khách hàng quét mã thanh toán đến khi nhận được sản phẩm chỉ diễn ra trong vòng chưa đầy 3 giây.
Câu Hỏi Thường Gặp
Doanh nghiệp SME cần mở tài khoản tại ngân hàng nào để tích hợp Web App Auto-Checkout VietQR?
Hệ thống Web App Auto-Checkout do BBảo Việt xây dựng tương thích với tất cả các ngân hàng thương mại lớn tại Việt Nam nằm trong liên minh Napas (như Vietcombank, Techcombank, MB Bank, ACB, VPBank, TPBank...). Doanh nghiệp có thể sử dụng chính số tài khoản ngân hàng doanh nghiệp hoặc tài khoản cá nhân hiện có để nhận tiền trực tiếp mà không cần phải mở mới tài khoản ngân hàng phức tạp.
Tiền thanh toán của khách hàng sẽ về đâu và sau bao lâu doanh nghiệp nhận được tiền?
Toàn bộ tiền bán hàng của khách hàng sẽ chảy trực tiếp vào tài khoản ngân hàng chính chủ của doanh nghiệp theo thời gian thực (Real-time). Do không thông qua bất kỳ cổng thanh toán trung gian hay ví điện tử nào, tiền sẽ vào tài khoản ngay sau khi khách hàng xác nhận chuyển khoản thành công, không có bất kỳ độ trễ nào và không phải chịu chu kỳ giữ tiền T+7 hay T+14.
Nếu khách hàng chuyển khoản thiếu tiền hoặc chuyển sai nội dung thì hệ thống xử lý thế nào?
Vì hệ thống sử dụng mã VietQR động đã khóa cứng số tiền và mã đơn hàng, tỷ lệ khách hàng nhập sai được triệt tiêu hoàn toàn khi họ dùng thao tác quét mã trên ứng dụng ngân hàng. Trong trường hợp hy hữu khách hàng tự tay nhập lệnh chuyển khoản thủ công dẫn đến chuyển thiếu tiền, hệ thống sẽ tự động ghi nhận giao dịch vào trạng thái Chờ Bổ Sung (PARTIALLY_PAID) và gửi thông báo hướng dẫn khách hàng chuyển phần tiền còn lại để đơn hàng được hoàn tất.
Hệ thống Auto-Checkout tự chủ này có thể tích hợp vào các website hiện có của doanh nghiệp không?
Hoàn toàn có thể tích hợp linh hoạt. Phân hệ Auto-Checkout được đóng gói theo dạng module độc lập với hệ thống API mở. Dù website hiện tại của doanh nghiệp được xây dựng trên nền tảng Next.js, WordPress hay bất kỳ hệ thống nào khác, đội ngũ kỹ sư BBảo Việt đều có thể dễ dàng nhúng module thanh toán tự động vào quy trình bán hàng chỉ trong vài bước cấu hình.
Sẵn Sàng Tự Chủ Dòng Tiền Và Khai Tử Phí Cổng Thanh Toán?
Liên hệ ngay với BBảo Việt để được tư vấn thiết kế Web App Bán Hàng & Thanh Toán Tự Động 24/7 bằng VietQR động, bảo vệ 100% dòng tiền doanh nghiệp và nâng cao trải nghiệm mua hàng cho khách hàng của bạn.
Đảm bảo tính toàn vẹn giao dịch ACID, tự động thử lại (Retry Policy) nếu gửi email tạm thời gián đoạn