“Một trong những bi kịch phổ biến nhất của các doanh nghiệp SME tại Việt Nam là: Doanh thu năm nay tăng gấp đôi năm ngoái, nhưng tiền trong tài khoả...”
BV
Biên soạn & Thực chiến
Bùi Bảo Việt · BBảo Việt
Mình chia sẻ kinh nghiệm thực chiến về hệ thống hóa quy trình với dữ liệu, tự động hóa bằng AI và đóng gói sản phẩm số giúp bạn vận hành tinh gọn hơn mỗi ngày.
Chia sẻ bài viết này:
Nhận bản tin hệ thống & tài nguyên mới mỗi tuần
Đăng ký email để nhận bài phân tích quy trình, thông báo template mới và tài liệu thực hành từ BBảo Việt.
Key Takeaway: Kinh tế đơn vị (Unit Economics) là phương pháp phân tích tài chính đo lường trực tiếp doanh thu và chi phí biến đổi phát sinh trên một đơn vị kinh doanh cơ bản (như trên 1 khách hàng, 1 đơn hàng hoặc 1 tài khoản đăng ký). Bằng cách làm chủ mô hình Unit Economics, các chủ doanh nghiệp B2B SME có thể phát hiện chính xác những lỗ hổng thất thoát dòng tiền, đảm bảo mọi đơn hàng bán ra đều mang lại lợi nhuận thực tế và tự tin mở rộng quy mô (Scale-up) mà không lo bị kiệt quệ tài chính.
Trích dẫn
Một trong những bi kịch phổ biến nhất của các doanh nghiệp SME tại Việt Nam là: Doanh thu năm nay tăng gấp đôi năm ngoái, nhưng tiền trong tài khoản ngân hàng lại cạn kiệt, thậm chí thua lỗ nặng nề hơn.
Chủ doanh nghiệp thường tự hào khoe rằng công ty đạt doanh số hàng tỷ đồng mỗi tháng, nhân sự tăng gấp ba, đơn hàng chạy tấp nập.
Thế nhưng, khi mở báo cáo tài chính cuối năm, lợi nhuận ròng lại gần như bằng không. Nguyên nhân cốt lõi nằm ở việc doanh nghiệp đang mắc phải căn bệnh: "Càng bán nhiều càng lỗ" (Scaling a Broken Business Model).
Nếu mỗi đơn hàng bán ra bạn bị lỗ 20.000 VNĐ do chi phí quảng cáo và vận hành quá cao, thì việc bạn bán được 10.000 đơn mỗi tháng chỉ đồng nghĩa với việc bạn đang tự đào hố chôn mình nhanh gấp 10 lần.
Để đảm bảo doanh nghiệp tăng trưởng lành mạnh và sinh lời trên từng đồng vốn bỏ ra, bạn bắt buộc phải thấu hiểu và tối ưu hóa: Unit Economics.
Bản Chất Của Unit Economics Và Tỷ Lệ Vàng LTV / CAC
Để xây dựng một mô hình kinh doanh bền vững, bạn cần nắm vững hai biến số tài chính nền tảng cấu thành nên Unit Economics.
Theo bách khoa toàn thư Wikipedia, Kinh tế đơn vị (Unit Economics) là mô hình thể hiện doanh thu và chi phí trực tiếp của một doanh nghiệp gắn liền với một đơn vị cụ thể. Mô hình này được sử dụng để đánh giá khả năng sinh lời dài hạn của doanh nghiệp và kiểm tra xem doanh nghiệp có thể tạo ra dòng tiền dương từ hoạt động kinh doanh cốt lõi hay không trước khi tính đến các chi phí cố định gián tiếp.
Trích dẫn
Hai chỉ số quan trọng nhất trong bức tranh Unit Economics bao gồm:
CAC (Customer Acquisition Cost): Toàn bộ chi phí để có được 1 khách hàng mới (bao gồm tiền quảng cáo, hoa hồng bán hàng, lương đội ngũ sales/marketing).
LTV (Customer Lifetime Value): Tổng lợi nhuận gộp mà một khách hàng mang lại cho doanh nghiệp trong suốt toàn bộ thời gian họ gắn bó và sử dụng dịch vụ.
Tỷ lệ vàng sống còn: Trong mô hình kinh doanh chuẩn quốc tế, tỷ lệ LTV / CAC lý tưởng phải đạt từ 3:1 trở lên. Nếu LTV/CAC < 1:1, doanh nghiệp đang lỗ trực tiếp trên từng khách hàng. Nếu LTV/CAC = 1:1 đến 2:1, bạn chỉ vừa đủ hòa vốn quảng cáo nhưng sẽ lỗ nặng sau khi trừ chi phí mặt bằng và vận hành.
Bảng so sánh: Mô hình Unit Economics Yếu vs. Mô hình Unit Economics Vững Chắc
Tiêu chí
Mô hình Unit Economics Yếu (Lỗ tiềm ẩn)
Mô hình Unit Economics Vững Chắc (Sinh lời cao)
Tỷ lệ LTV / CAC
Dưới 2:1 (Chi phí tìm khách quá đắt so với giá trị họ mang lại)
Từ 3:1 đến 5:1 (Chi 1 đồng quảng cáo thu về 3-5 đồng lợi nhuận gộp)
Thời gian thu hồi vốn (CAC Payback)
Quá 18 tháng (Gây áp lực nghẹt thở lên dòng tiền)
Dưới 6 đến 9 tháng (Dòng tiền quay vòng cực nhanh)
Tỷ lệ giữ chân (Retention Rate)
Khách chỉ mua 1 lần rồi rời bỏ vĩnh viễn
Khách hàng tái tục và mua thêm liên tục (Upsell/Cross-sell)
Tác động khi tăng quy mô (Scaling)
Càng đổ tiền quảng cáo càng kiệt quệ dòng tiền
Càng tăng ngân sách, lợi nhuận ròng càng bùng nổ
Sức đề kháng khủng hoảng
Rất dễ phá sản khi thị trường biến động
Biên lợi nhuận dày, tự chủ tài chính không cần vay mượn
Cảnh báo bẫy tính thiếu chi phí trong CAC: Sai lầm phổ biến nhất của các nhà quản lý là chỉ lấy "tiền chạy quảng cáo Facebook/Google" chia cho số đơn hàng để tính CAC. Đây là cách tính sai lệch nghiêm trọng. CAC thực tế phải bao gồm: Tiền quảng cáo + Chi phí phần mềm tiếp thị + Lương cứng và hoa hồng của nhân viên Sales/Marketing + Chi phí chiết khấu khuyến mãi. Tính thiếu CAC sẽ khiến bạn ảo tưởng về hiệu quả kinh doanh.
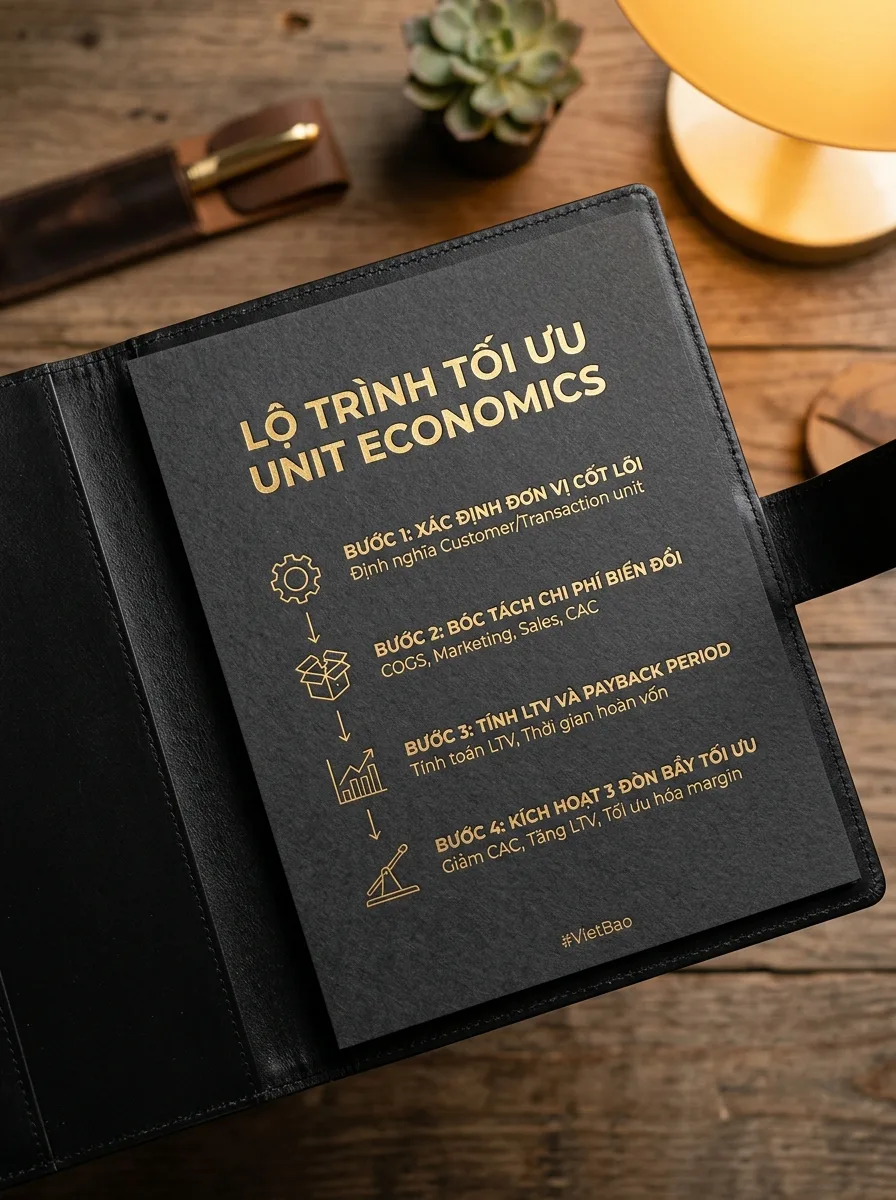
Lộ Trình 4 Bước Tính Toán Và Tối Ưu Unit Economics Cho SME
Để biến doanh nghiệp thành một cỗ máy in tiền lành mạnh với Unit Economics dương, hãy áp dụng lộ trình 4 bước chuẩn hóa dưới đây:
1
Bước 1
Xác Định Rõ Khái Niệm Đơn Vị Cốt Lõi (Define Your Core Unit)
2
Bước 2
Bóc Tách Toàn Diện Chi Phí Biến Đổi Thực Tế (Calculate True CAC & COGS)
Kích Hoạt 3 Đòn Bẩy Tối Ưu Hóa Kinh Tế Đơn Vị (Optimize Unit Economics Levers)
Bước 1: Xác định rõ khái niệm đơn vị cốt lõi (Define Your Core Unit)
Tùy thuộc vào mô hình kinh doanh, bạn cần định nghĩa chính xác "Một đơn vị" là gì:
Doanh nghiệp Dịch vụ / B2B: Đơn vị là 1 Khách hàng doanh nghiệp ký hợp đồng.
Doanh nghiệp Bán lẻ / E-commerce: Đơn vị là 1 Đơn hàng hoàn tất (Per Order).
Doanh nghiệp Phần mềm SaaS: Đơn vị là 1 Tài khoản đăng ký trả phí hàng tháng (Per Subscriber).
Xác định đúng đơn vị giúp toàn bộ đội ngũ kế toán, kinh doanh và marketing có chung một thước đo thống nhất khi phân tích số liệu.
Bước 2: Bóc tách toàn diện chi phí biến đổi thực tế (Calculate True CAC & COGS)
Tính toán chính xác từng đồng chi phí biến đổi trực tiếp gắn liền với đơn vị đó:
Chi phí giá vốn hàng bán/dịch vụ (COGS per Unit): Chi phí nguyên vật liệu, chi phí hosting máy chủ cho tài khoản đó, chi phí đóng gói, hoa hồng vận chuyển và phí cổng thanh toán.
Chi phí thu hút khách hàng toàn diện (True CAC): Tổng ngân sách tiếp thị và bán hàng trong tháng chia cho tổng số lượng khách hàng mới mang về trong tháng đó.
Lập bảng tính tự động cập nhật hàng tuần để theo dõi biến động của CAC khi giá thầu quảng cáo trên thị trường tăng cao.
Hiểu rõ giá trị thực sự mà một khách hàng để lại cho công ty:
Công thức LTV chuẩn: LTV = (Giá trị đơn hàng trung bình) × (Số lần mua hàng trung bình trong năm) × (Thời gian gắn bó trung bình tính theo năm) × (Biên lợi nhuận gộp).
Xác định Thời gian thu hồi vốn (CAC Payback Period): Mất bao nhiêu tháng thì lợi nhuận gộp từ khách hàng đó bù đắp đủ chi phí CAC bạn đã bỏ ra để có được họ? Đối với SME, thời gian thu hồi vốn an toàn nhất là dưới 12 tháng.
Bước 4: Kích hoạt 3 đòn bẩy tối ưu hóa kinh tế đơn vị (Optimize Unit Economics Levers)
Áp dụng các chiến lược tài chính thông minh để đẩy tỷ lệ LTV/CAC lên mức vượt trội:
Đòn bẩy 1 - Tăng LTV thông qua Bán thêm & Tái ký (Upsell & Retention): Giữ chân khách hàng cũ chi phí rẻ hơn 5-7 lần so với tìm khách hàng mới. Xây dựng các gói chăm sóc khách hàng VIP, dịch vụ gia hạn tự động và sản phẩm bổ trợ để gia tăng giá trị trọn đời.
Đòn bẩy 2 - Hạ thấp CAC bằng Kênh Tiếp thị Tự nhiên (Inbound & Referral): Kết hợp quảng cáo trả phí với tiếp thị nội dung chuẩn SEO-GEO, chương trình giới thiệu nhận thưởng (Referral Program) để kéo giảm chi phí CAC trung bình.
Đòn bẩy 3 - Tái cấu trúc giá bán (Value-Based Pricing): Tăng giá bán từ 10% - 15% dựa trên giá trị giải pháp mang lại cho khách hàng thay vì cạnh tranh phá giá làm mỏng biên lợi nhuận.
Đúc kết thực tiễn: Doanh nghiệp chỉ nên rót thêm vốn mở rộng quy mô (Scale-up) khi và chỉ khi chỉ số Unit Economics đã được chứng minh là sinh lời ổn định (LTV/CAC ≥ 3:1 và Payback < 12 tháng). Tối ưu hóa kinh tế đơn vị trước, bùng nổ doanh số sau chính là công thức trường tồn của các doanh nghiệp thành công.
Câu Hỏi Thường Gặp
Làm thế nào nếu tỷ lệ LTV/CAC của doanh nghiệp tôi hiện tại chỉ đạt 1.5:1?
Bạn cần tạm dừng việc mở rộng ngân sách quảng cáo và tập trung vào 2 việc cấp bách: Thứ nhất, rà soát lại các kênh quảng cáo kém hiệu quả để cắt giảm lãng phí (hạ CAC). Thứ hai, gọi điện chăm sóc lại toàn bộ tệp khách hàng cũ để bán thêm sản phẩm dịch vụ mới nhằm tăng ngay lập tức doanh thu gộp (tăng LTV).
Đối với sản phẩm mới ra mắt chưa có dữ liệu lịch sử thì tính LTV như thế nào?
Hãy bắt đầu bằng việc ước tính LTV trong khung thời gian ngắn 3 tháng hoặc 6 tháng dựa trên tần suất mua lại kỳ vọng của nhóm khách hàng thử nghiệm ban đầu (Early Adopters). Sau 6 tháng vận hành thực tế, hãy hiệu chỉnh lại công thức với số liệu thực tế.
Sự khác biệt giữa Tỷ suất lợi nhuận ròng (Net Profit Margin) và Unit Economics là gì?
Tỷ suất lợi nhuận ròng đo lường hiệu quả tài chính của toàn bộ công ty sau khi đã trừ tất cả các chi phí cố định (như tiền thuê văn phòng, lương ban giám đốc). Trong khi đó, Unit Economics chỉ tập trung đo lường tính khả thi và sức mạnh kinh tế của chính sản phẩm/dịch vụ cốt lõi đó trên từng đơn vị giao dịch.
Kết Luận: Xây Dựng Đế Chế Kinh Doanh Bền Vững Từ Con Số Cốt Lõi
Unit Economics không chỉ là bài toán của những kế toán viên, mà là chiếc la bàn định hướng sống còn của mọi chủ doanh nghiệp SME. Bằng cách xác định đúng đơn vị cốt lõi, bóc tách chính xác CAC và kích hoạt các đòn bẩy gia tăng LTV, bạn sẽ biến doanh nghiệp của mình thành một cỗ máy kinh doanh vững chắc, tự tin tăng trưởng và sinh lời trên từng đơn hàng bán ra.
Hãy mở bảng tính tài chính của bạn ra ngay hôm nay và tính toán lại con số LTV/CAC thực tế của doanh nghiệp!
Bạn muốn chuẩn hóa mô hình tài chính Unit Economics và tối ưu hóa tỷ lệ LTV/CAC cho doanh nghiệp B2B của mình?
Liên hệ VietBao để được các chuyên gia tài chính và tăng trưởng khảo sát cấu trúc chi phí thực tế, thiết lập bảng tính Unit Economics tự động và tư vấn chiến lược định giá tối đa hóa lợi nhuận.